What We Offer
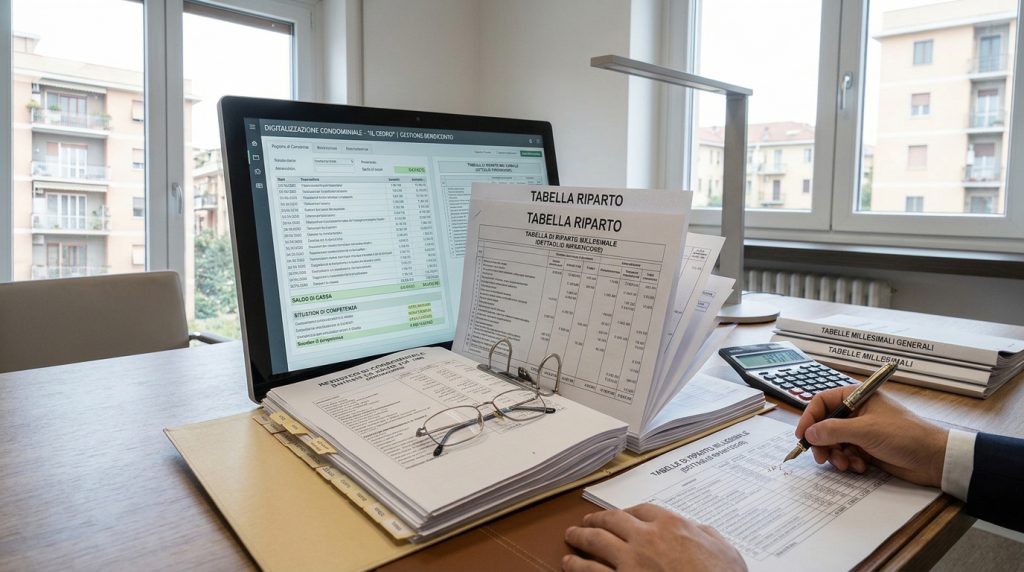
Redazione del Rendiconto e Trasparenza Contabile
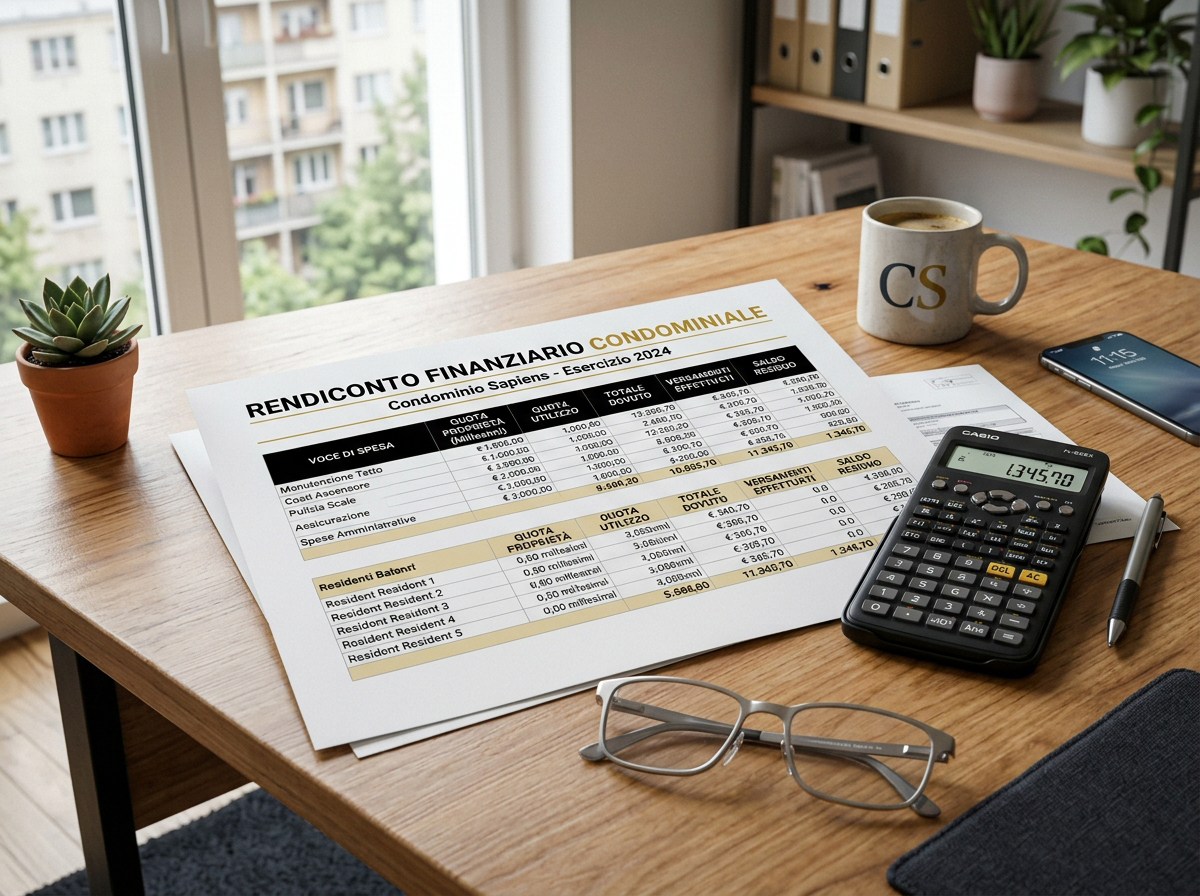
Un sistema di rendicontazione integrato a competenza temporale e cassa, conforme all'Art. 1130-bis C.C. e alla norma UNI 10801:2024.
Services Benefit
Inquadramento e Natura del Rendiconto
Il rendiconto condominiale è il documento informativo con cui l'amministratore, in qualità di agente contabile, rende il conto della propria gestione ai mandanti (Art. 1713 C.C. e Art. 1130-bis C.C.).
Lo Studio redige il rendiconto e convoca l'assemblea per la relativa approvazione entro il termine inderogabile di 180 giorni dalla chiusura dell'esercizio (Art. 1130 n. 10 C.C.).
L'omessa presentazione nei termini costituisce grave irregolarità e causa di revoca giudiziale (Art. 1129 c. 12 n. 1 C.C.).
Come chiarito dalla giurisprudenza della Corte di Cassazione e dalla norma di buona tecnica UNI 10801:2024, il rendiconto ha la funzione di garantire il "voto cosciente e meditato" e la "consapevole autodeterminazione" dell'assemblea, trasformando i numeri in informazioni comprensibili sullo stato di salute reale dell'edificio.
Services Benefit
I Criteri Contabili: Cassa vs. Competenza Temporale
Criterio di Cassa (Registro di Contabilità e Situazione di Cassa):
Registra esclusivamente i flussi monetari effettivi (incassi e pagamenti) transitati sul conto corrente bancario entro 30 giorni. Risponde alla domanda: "Quanta liquidità è presente sul conto?".
Criterio di Competenza Temporale (Dettaglio Spese e Piano di Riparto):
Imputa i costi e le spese all'esercizio in cui il servizio o la fornitura sono stati goduti, indipendentemente dalla data del pagamento effettivo (es. la fattura di riscaldamento di dicembre fa parte della competenza dell'anno corrente anche se saldata a gennaio). Risponde alla domanda: "Quanto è costata davvero la gestione?".
Situazione Patrimoniale:
Funge da documento di raccordo. Evidenzia le Attività (liquidità bancaria e crediti verso condòmini per quote non versate) e le Passività (debiti verso fornitori per fatture maturate ma non saldate, TFR accantonato del portiere, fondi di riserva e fondi morosità). Applica il principio del pareggio contabile (Attività = Passività).
...
La Trilogia Obbligatoria del Fascicolo (Art. 1130-bis C.C.)
Il rendiconto condominiale si compone obbligatoriamente di tre elementi inderogabili:
- Registro di Contabilità: Annotazione cronologica dei singoli movimenti di entrata e uscita entro 30 giorni.
- Riepilogo Finanziario: Prospetto che sintetizza la Situazione di Cassa (movimentazioni per macroconti) e la Situazione Patrimoniale.
- Nota Sintetica Esplicativa della Gestione: Documento descrittivo che illustra l'andamento della gestione, i contratti in essere, i contenziosi pendenti, le verifiche tecniche effettuate (ascensori, impianto idrico, impianto elettrico) e sintetizza le condizioni di sicurezza del fabbricato (RAS).
L'assenza o l'omissione anche di uno solo di questi tre elementi determina l'annullabilità della delibera di approvazione per vizio di forma, impugnabile dai condòmini dissenzienti o assenti entro 30 giorni (Art. 1137 C.C.).
...
Lo Stato di Ripartizione (Piano di Riparto) e l'Art. 63 Disp. Att. C.C.
Sebbene l'Art. 1130-bis C.C. non menzioni espressamente il Piano di Riparto, l'Art. 63 delle Disposizioni di Attuazione C.C. lo rende l'elemento legalmente indispensabile della gestione. Il Piano di Riparto traduce i costi complessivi della gestione in quote individuali sulla base delle tabelle millesimali.
Senza un Piano di Riparto approvato dall'assemblea, l'amministratore non ha il titolo legale per richiedere il decreto ingiuntivo provvisoriamente esecutivo contro i morosi. Lo Studio garantisce che il verbale assembleare riporti esplicitamente l'approvazione dell'intero "fascicolo di rendiconto, compreso il piano di riparto".
...
I Criteri Legali di Ripartizione Spese (Artt. 1123, 1124, 1125, 1126 C.C.)
La ripartizione dei costi nel rendiconto avviene applicando i criteri legali inderogabili:
- Art. 1123 c. 1 C.C. (Millesimi di Proprietà): Criterio generale per la conservazione e il godimento delle parti comuni.
- Art. 1123 c. 2 C.C. (Uso Differenziato): Spese ripartite in proporzione all'uso che ciascun condòmino può farne.
- Art. 1123 c. 3 C.C. (Condominio Parziale): Spese a carico dei soli condòmini che traggono utilità da un bene destinato a servire solo una parte del fabbricato.
- Art. 1124 C.C. (Scale e Ascensori): Calcolo misto: 50% in base ai millesimi di proprietà e 50% in proporzione all'altezza del piano.
- Art. 1126 C.C. (Lastrici Solari ad Uso Esclusivo): 1/3 a carico dell'utente esclusivo e 2/3 a carico di tutti i condòmini della colonna sottostante.
(Cassazione SS.UU. n. 9839/2021: Le delibere che modificano a maggioranza i criteri generali di riparto stabiliti dalla legge o dal regolamento contrattuale sono NULLE; le delibere che derogano ai criteri di riparto limitatamente ad una spesa specifica una tantum sono ANNULLABILI entro 30 giorni).
Services Benefit
Il Compito dello Studio nello Svolgimento del Servizio
Lo Studio applica la formula di riconciliazione tra il Registro di Contabilità e l'estratto conto della banca
Evidenziazione separata nella Situazione Patrimoniale delle passività dell'anno e dei morosi storici, evitando che i nuovi incassi vengano usati impropriamente per coprire scoperti passati.
Garanzia della completezza del fascicolo contabile per corazzare il condominio contro le opposizioni dei morosi e procedere al recupero forzoso senza ritardi.