What We Offer
Gestione Fiscale e Detrazioni Edilizie Condominiali
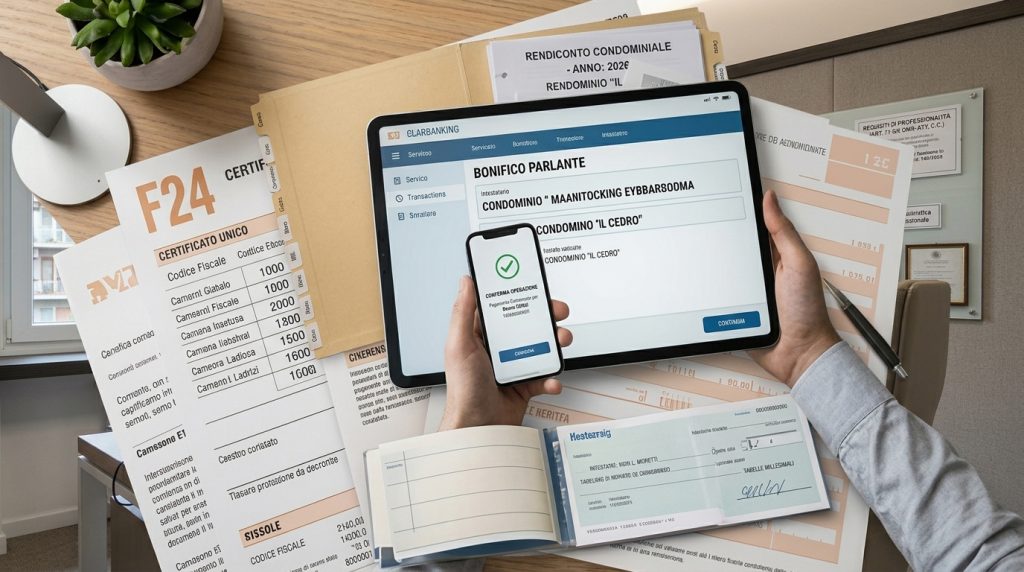
Adempimenti del condominio come sostituto d'imposta, gestione ritenute con Modello F24 e certificazione delle detrazioni IRPEF.
Services Benefit
Il Condominio Sostituto d'Imposta
Nel sistema tributario italiano (D.P.R. 600/1973 e T.U.I.R. D.P.R. 917/1986), il condominio è considerato a tutti gli effetti un Sostituto d'Imposta.
L'amministratore ha l'obbligo di applicare le ritenute d'acconto sui compensi corrisposti, versarle alle casse dello Stato e certificarle.
Ciascun proprietario risponde in solido degli eventuali omessi versamenti fiscali dell'edificio.
...
Le Ritenute d'Acconto nei Rapporti Condominiali
1. Redditi da Lavoro Dipendente (Portieri, Custodi, Pulitori - Art. 2094 C.C. E Art. 23 DPR 600/73)
- Versamenti Mensili: Calcolo ritenute IRPEF (Codice Tributo 1001) e contributi INPS (Modello DM10), da versare con F24 entro il giorno 16 del mese successivo.
- Adempimenti: Unilav, iscrizione INAIL, elaborazione buste paga, Uniemens, accantonamento TFR e rilascio della Certificazione Unica (CU).
2. Redditi da Lavoro Autonomo e Professionisti (Artt. 53-54 T.U.I.R.)
- Ritenuta d'Acconto 20%: Applicata sui compensi pagati a liberi professionisti (avvocati, ingegneri, architetti, commercialisti).
- Base Imponibile: La ritenuta si calcola sul compenso + eventuale rivalsa INPS 4%. NON si applica sulla quota destinata alle Casse di Previdenza d'Ordine (es. Cassa Forense, Inarcassa).
- Eccezione Regime Forfettario (L. 190/2014): Nessuna ritenuta va applicata se il professionista opera in regime forfettario (soggetto ad imposta sostitutiva del 15% o 5%).
- Versamento: Modello F24 entro il 16 del mese successivo con Codice Tributo 1040. Causale CU: A (professionisti) o M/O (prestazioni occasionali).
3. Redditi d'Impresa e Contratti d'Appalto (Artt. 55 T.U.I.R. & Art. 25-ter DPR 600/73)
- Ritenuta d'Acconto 4%: Applicata sui corrispettivi dovuti a ditte e imprese per contratti d'appalto, manutenzione o prestazione di servizi (es. pulizie, ascensore, giardinaggio, manutenzioni edili).
- Base Imponibile: Calcolata sull'importo del corrispettivo al netto dell'IVA.
- Versamento: Modello F24 entro il 16 del mese successivo.
- Codice Tributo 1019: Imprese individuali e società di persone (Snc, Sas).
- Codice Tributo 1020: Società di capitali (Srl, Spa). (Facoltà di versamento posticipato o cumulativo entro il 16 dicembre se l'importo totale delle ritenute non supera 500,00 €). Causale CU: W.
...
Calendario e Dichiarazioni Fiscali Annuali
Lo Studio esegue le comunicazioni telematiche obbligatorie:
- Certificazione Unica (CU): Invio telematico all'Agenzia delle Entrate entro il 16 marzo (dipendenti e autonomi) o 30 aprile (imprese). La CU segue rigorosamente il criterio di cassa (si certifica solo l'importo effettivamente pagato nell'anno).
- Modello 770: Dichiarazione di riepilogo annuale contenente il resoconto globale di tutte le ritenute operate, i versamenti F24 e le compensazioni, da trasmettere entro il 31 ottobre.
- Quadro AC (Modello Redditi) o Quadro K (Modello 730): Compilato dall'amministratore in carica al 31 dicembre per comunicare i dati dei fornitori con acquisti complessivi superiori a 258,23 € (lordo IVA) e i dati identificativi del condominio in caso di interventi edilizi. (Sono escluse dal Quadro AC/K le forniture di acqua, energia elettrica e gas).
- Ravvedimento Operoso: In caso di rettifiche, regolarizzazione spontanea dei versamenti F24 omessi con applicazione degli interessi legali e sanzioni ridotte.
...
Gestione Detrazioni Fiscali (Art. 16-bis T.U.I.R. & D.M. 1/12/2016)
Per garantire ai condòmini la fruizione delle detrazioni IRPEF sui lavori straordinari di recupero edilizio ed efficientamento energetico:
- Bonifico Parlante: I pagamenti all'impresa appaltatrice devono essere effettuati esclusivamente tramite bonifico bancario/postale dedicato, indicando la causale normativa (Art. 16-bis TUIR), il C.F. Del Condominio, la P.IVA della ditta e il C.F. Dell'amministratore. La banca opera la ritenuta d'ingresso dell'11%.
- Comunicazione Telematica Agenzia delle Entrate: Transmessa dall'amministratore in carica al 31 dicembre entro il 28 febbraio dell'anno successivo, indicando la spesa totale, le quote imputate e i versamenti realmente effettuati da ciascun condòmino entro il 31 dicembre.
- Certificazione di Detraibilità ai Condòmini: Rilascio della certificazione individuale. Come chiarito dalla Circolare Agenzia Entrate n. 122/1999, la detrazione compete nel limite delle quote bonificate dall'amministratore e realmente versate dal condòmino al condominio entro la data di presentazione della propria dichiarazione dei redditi.
- Applicazione IVA Agevolata al 10%: Applicabile sulle prestazioni di manutenzione ordinaria e straordinaria per fabbricati a prevalente destinazione abitativa. Applicazione della regola dei "beni significativi" per lo scorporo dell'aliquota al 10% e al 22%.
Services Benefit
Il Compito dello Studio nello Svolgimento del Servizio
Lo Studio elabora la tabella di certificazione incrociando l'importo bonificato alla ditta con la quota spettante a ciascun condòmino e i suoi versamenti effettivi, garantendo la piena legittimità della detrazione.
Calcolo della quota di reddito imputabile a ciascun proprietario per la locazione di locali comuni (es. ex alloggio del portiere o muri pubblicitari) con rilascio della certificazione per la dichiarazione dei redditi (se superiore a 25,82 €).
Monitoraggio continuo delle scadenze F24, CU, 770 e Quadro AC/K per azzerare il rischio di sanzioni tributarie a carico della compagine condominiale.